


Modelleme Sadece Sigortacılar İçin mi?Afetin Gerçek Faturasını Hesaplamak- T-RUPT- 2


T-Rupt'a iki yıl sonra yeniden baktığım serinin ilk yazısını “Deprem olduğunda insanların ve şirketlerin kayıplarını karşılayacak para gerçekten orada olacak mı? Peki büyük bir afetin faturasını gerçekte kim ödüyor?” sorusuyla bitirmiştim.
Afet modellemesinden söz ettiğimizde konu çok hızlı biçimde PML, kümül, retention, trete, event limit, reasürans kapasitesi gibi sigorta ve reasürans terminolojisinin içine giriyor. Elbette bunların hepsi önemli. Ama bir afetin ekonomik sonuçları sigorta sektörünün bilançosundan çok daha büyük.
O halde modelleme sadece sigortacılar için mi? Kesinlikle değil.
Fabrikanızın deprem riskini gerçekten biliyor musunuz?
Türkiye'nin farklı bölgelerinde tesisleri bulunan bir şirket düşünün. İstanbul'da merkezi, Kocaeli'nde fabrikası, Bursa'da üretim tesisi, İzmir'de deposu, başka şehirlerde dağıtım merkezleri var.
Bu şirketin risk yöneticisi açısından her binanın tek tek deprem riskini bilmek yeterli değil. Aynı depremde kaç tesis birlikte etkilenebilir ve toplam kayıp ne olabilir?
İşte katastrofik modelleme burada kurumsal risk yönetiminin içine giriyor.
T-Rupt'ın CatMod'u, modellenen riskin faaliyet kolu, coğrafi konumu, yapım yılı, kat sayısı, yapı malzemesi ve mali değerleri gibi bilgileri kullanıyor. Bunları deprem tehlikesi ve hasar görebilirlik modelleriyle birleştirerek yapı hasarını ve finansal kaybı hesaplıyor.
Modelleme yalnızca binayla sınırlı değil; yapısal hasar, muhteviyat hasarı ve iş durmasına bağlı kâr kaybı ayrı ayrı veya birlikte modellenebiliyor.
Bunun kurumsal şirket açısından çok önemli bir karşılığı var.. Şirket farklı deprem senaryolarında toplam portföyünün ne kadar zarar görebileceğini görerek deprem limitine, muafiyetine ve riskin ne kadarını sigortaya transfer edeceğine ilişkin kararlarını daha sağlam bir zeminde verebilir.
Sigorta programında çok sık yapılan şey önce bir limit belirlemek, sonra o limitin yeterli olup olmadığını tartışmak.
Oysa soruyu tersinden sormak gerekiyor: Gerçek riskim ne? Bunun ne kadarını transfer etmek istiyorum?
İşte modelleme bu sorunun sayısal altyapısını sağlayabilir.
Hasar ile ekonomik zarar aynı şey değil
Her fırsatta dile getirdiğim önemli bir ayırımın tekrar altını çizeyim.
Bir depremin fiziksel hasarı ile ekonomik zararı aynı şey değil.
Bir fabrika binasının zarar görmesi fiziksel hasar. İçindeki makine ve stokların zarar görmesi başka bir kayıp.
Üretimin haftalarca durması, siparişlerin karşılanamaması, cironun düşmesi ve kârın kaybedilmesi ise başka bir kayıp.
Bunun üzerine müşteriler, tedarikçiler, lojistik bağlantıları ve ekonominin geri kalanı eklendiğinde afetin yarattığı ekonomik etki fiziksel hasarın çok çok ötesine geçiyor.
CatMod'un mevcut mali kayıp modellemesi de bu ayrımın önemli bir bölümünü görünür hale getiriyor. Yapı ve muhteviyat hasarının yanında iş durmasına bağlı kâr kaybını hesaplayabiliyor; ardından sigorta ve reasürans anlaşmalarının finansal koşullarını modele uygulayabiliyor.
Böylece kurumlar; fiziksel hasardan kaynaklanan mali/ekonomik kaybı , sigorta sonrasında kalan kaybı, reasüransa aktarılan kaybı ve nihayetinde sigorta şirketinin üzerinde kalan kayıp gibi farklı katmanlar halinde görebiliyor.
Ancak burada bitmiyor. Çünkü bütün ekonomik zarar sigortalı değil.
Protection gap'e bir de buradan bakalım
Protection gap çoğu zaman “sigortasızlık” olarak anlaşılıyor oysa ki protection gap, sigortasızlıktan kaynaklanan açık değil; ekonomik kayıp ile finansal olarak korunmuş kayıp arasındaki açığı ifade ediyor.
Bir ülkede sigortalılık oranı yüksek olsa bile meydana gelen afetin yarattığı ekonomik kaybın önemli bir bölümü sigorta kapsamının dışında kalabilir. Nasıl mı?
Bazı varlıklar hiç sigortalanmamıştır. Bazılarının sigorta bedeli yetersizdir. Bazılarında limit yeterli değildir. Bazı ekonomik kayıplar ise zaten geleneksel sigorta poliçelerinin kapsamına girmez.
Dolayısıyla büyük bir afetin ardından şöyle bir dağılım ortaya çıkar:
Ekonomik kaybın bir bölümünü sigorta sektörü karşılar. Sigorta şirketleri bu yükün bir bölümünü reasürans piyasalarına transfer eder. Bir bölüm sigorta şirketlerinin üzerinde kalır.
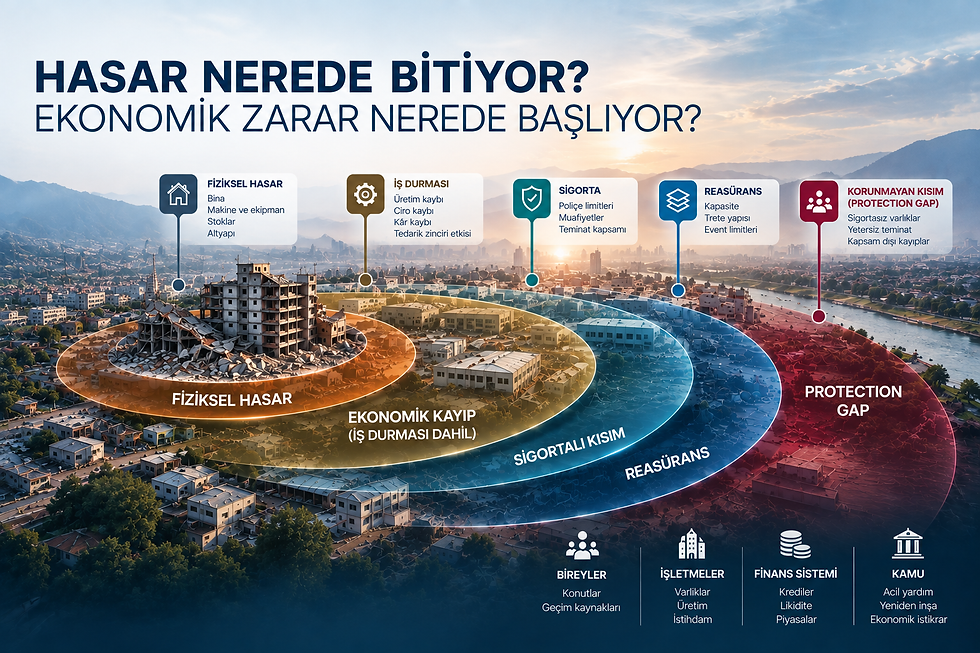
Ve geriye kalan çok büyük ekonomik yükü bireyler, işletmeler, finans sistemi ve kamu taşır.
Modellemenin protection gap açısından bence en değerli taraflarından biri burası. Riskin ne olduğunu sayısallaştırmadan ne kadarının sigortalandığını ne kadarının transfer edildiğini ve ne kadarının toplumun üzerinde kaldığını sağlıklı biçimde tartışmak zor.
Sonunda faturayı kim ödüyor?
“Devlet karşılar” cümlesini çok kolay kuruyoruz. Tamam da devletin parası ayrı bir yerde duran sınırsız bir para değil. Afet sonrası kamu tarafından kullanılan kaynaklar da toplumun ortak kaynağı. Bina zararları, altyapı, geçici barınma, işletme destekleri, gelir kayıpları, sağlık harcamaları, sosyal yardımlar...
Afetin ekonomik etkisi büyüdükçe kamu maliyesine gelen yük de büyüyor. Bu konuyu 6 Şubat depremlerinden sonra yazdığım “Depremde kim ödüyor” başlıklı yazımda detaylı anlatmıştım.
Sigortanın ve reasüransın gerçek ekonomik fonksiyonunun anlaşıldığı yer işte tam da burası.
Riskin mümkün olan kısmı afet olmadan önce sigorta ve reasürans yoluyla transfer edilmişse, afet gerçekleştikten sonra finansman ihtiyacının bir bölümü kamu bütçesinden değil, önceden kurulmuş risk transfer mekanizmalarından karşılanabiliyor. Üstelik reasürans kullanıldığında kaybın bir bölümü uluslararası sermaye piyasasına kadar transfer edilmiş oluyor.
Bu, devletin afet sonrasında hiç para harcamayacağı anlamına gelmiyor. Zaten böyle bir şey mümkün değil. Ama bu sayede kamu kaynaklarının nerede kullanılacağı konusunda alan açabilir. Bina ve işletme zararlarının sigortalanabilir bölümü mümkün olduğunca sigorta sisteminden karşılanabiliyorsa kamu kaynakları; acil nakit desteği, geçici barınma, sağlık, psikolojik destek, ulaşım ve lojistik, rehabilitasyon, sosyal yardım ve uzun süreli bakım gibi sigortanın tek başına çözmesinin çok daha zor olduğu alanlara yöneltilebilir. Yani daha çok yara sarılabilir, daha çok yardım eli uzanabilir, yıllarca süren krediler, finansal yükler, barınma sorunları çok daha hızlı çözülebilir.
Afet modellemesinin toplumsal değeri burada daha görünür hale geliyor. Model “ne kadar hasar olur?” sorusunu yanıtlarken bir taraftan da dolaylı olarak “Bu hasarın finansmanını afet olmadan önce nasıl organize edebiliriz?” sorusunu getiriyor.
Depremden sonra sırada sel ve taşkın var
Afet risklerini yalnızca deprem üzerinden konuşmak da artık mümkün değil.
Taşkın artık ikincil bir katastrofik risk değil. Birincil oldu.
Son yıllarda yaşanan birkaç olay bile sel ve taşkın modellemesinin neden giderek daha kritik hale geldiğini gösteriyor. 2021'de Almanya ve Belçika'yı vuran Bernd selleri yaklaşık 46 milyar Euro ekonomik kayıp yaratırken 220'den fazla insan hayatını kaybetti.
2022 Pakistan sellerinde fiziksel hasar ve ekonomik kayıp toplamı 30 milyar doları aştı; yaklaşık 1.700 kişi yaşamını yitirdi, 33 milyon insan etkilendi ve milyonlarca konutun yanı sıra tarım alanları, yollar, köprüler ve sulama altyapısı zarar gördü.
2024'te Dubai'de yaşanan olağanüstü yağış ve seller ise “bu coğrafyada böyle bir risk olmaz” varsayımının ne kadar tehlikeli olabileceğini gösterdi; ulaşım ve havalimanı operasyonlarından konut ve araçlara kadar çok geniş bir ekonomik alan etkilendi.
Valencia'daki ölümcül seller, bazı noktalarda yaklaşık bir yıllık yağışın çok kısa sürede düşmesiyle milyarlarca dolarlık ekonomik kayba dönüştü. Bütün bu olayların ortak noktası yalnızca suyun yükselmesi değildi. Konut, otomobil, ticari işletme, sanayi, tarım ve altyapı aynı olaydan birlikte etkilenirken fiziksel hasarın üzerine üretim, ulaşım, lojistik ve gelir kayıpları eklendi.
Bu nedenle sigortacılık açısından artık yalnızca “Ne kadar yağmur yağacak?” sorusunun cevabı yetmiyor. Asıl soru şu:
O su nereye gidecek, önüne hangi varlıklar çıkacak ve bunun ekonomik karşılığı ne olacak?
Model varsa, hazırlık nerede?
Tam Bu yazıyı hazırlarken Nepal’de yaşanan sel felaketi, modellemenin neden yalnızca hasarı hesaplamak için kullanılmaması gerektiğini çok çarpıcı biçimde gösterdi.
Büyük selde Nepal–Çin sınırının yukarı havzasında büyük bir buz ve kaya kütlesinin vadiye çökmesiyle nehir geçici olarak kapandı. Biriken suyun oluşturduğu doğal setin açılmasıyla büyük bir su ve enkaz kütlesi aşağı havzaya ilerledi.
29 Ağustos 2026 itibarıyla yalnızca Nepal’de 626 kişinin hayatını kaybettiği, 2.400’den fazla kişinin ise hâlâ kayıp olduğu bildiriliyor. Kayıplar arasında yüzlerce yabancı turist, hacı ve trekking yolcusu da bulunuyor. Nepal hükümetinin ilk yeniden inşa maliyeti tahmini ise 4–5 milyar dolar; bu da ülke ekonomisinin yaklaşık yüzde 10’u.
İlk bakışta öngörülmesi neredeyse imkânsız bir doğa olayı gibi görünse de biraz geriye gidince tablo değişiyor.
Buzul gölü taşkınları, çığ ve heyelanların oluşturduğu doğal setlerin kırılması ve bunların aşağı havzada yaratabileceği taşkınlar yıllardır bilimsel olarak modellenen senaryolar. Nepal–Çin sınırındaki Gyirong–Trishuli ve Poiqu–Bhotekoshi havzalarında yapılan çalışmalar, olası taşkınların hangi koridorlardan ilerleyebileceğini; yolları, köprüleri, yerleşimleri ve hidroelektrik tesislerini nasıl etkileyebileceğini daha önce ortaya koymuş.
Gerçekleşen olay önceki modellerdeki senaryoların birebir aynısı olmasa da modeller; risk koridorunu, aşağı havzadaki maruziyeti, sınır aşan domino etkisini ve zarar görebilecek kritik altyapıyı önemli ölçüde görmüş.
Üstelik uyarı yalnızca modellerden gelmemiş. Aynı nehir sisteminde bir yıl önce yine buzul kaynaklı ani bir taşkın yaşanmış.
İşte modellemenin afet yönetimindeki değeri burada başlıyor.
Modelin görevi “26 Ağustos sabahı şu saatte sel olacak” demek değil. Neyin mümkün olduğunu, suyun nereden gelebileceğini, hangi güzergâhtan ilerleyebileceğini ve karşısına hangi yerleşimlerin ve kritik altyapının çıkacağını göstermek.
Bunu biliyorsanız sensörlerin ve erken uyarı sistemlerinin nereye kurulacağını, hangi yerleşimlerin önce tahliye edileceğini, hangi yolların kapatılacağını, hidroelektrik tesisleri için hangi acil durum prosedürlerinin uygulanacağını ve turistler dahil bölgedeki insanların nasıl uyarılacağını da önceden planlayabilirsiniz.
Ama Nepal felaketi başka bir şeyi daha gösterdi:
Yerel erken uyarı sistemi de tek başına yeterli değil. Risk sınır tanımıyorsa, risk bilgisinin de sınır tanımaması gerekiyor.
Tehlike başka bir ülkenin sınırları içindeyse, sensörün suyu gördüğü an zaten çok geç olabilir. Gerçek zamanlı meteorolojik ve hidrolojik veri paylaşımı, buzul ve heyelan hareketlerinin ortak izlenmesi ve ülkeler arasında otomatik çalışan erken uyarı protokolleri de afet planının parçası olmak zorunda.
Ama Nepal ve Çin felaketin ardından meteorolojik bilgi paylaşımının güçlendirilmesi konusunda anlaşmaya vardı; Nepal’de şimdi Çin ile ortak buzul risk değerlendirmesi ve gerçek zamanlı sınır aşan erken uyarı mekanizması kurulması tartışılıyor.
İnsan ister istemez soruyor:
Bunun için neden felaketin yaşanmasını beklemek gerekti?
Felaketin ardından seferberlik ilan edildi. Elbette büyük bir afet sonrasında bütün imkânların arama-kurtarma için harekete geçirilmesi gerekiyor.
Ama daha zor bir soru var: Risk modellenmiş, tehlikeli koridorlar belirlenmiş ve aynı bölgede yalnızca bir yıl önce benzer bir olay yaşanmışken gerekli hazırlık yapılmadıysa, felaketten sonra ilan edilen seferberlik kaybedilen zamanı ne kadar telafi edebilir?
Belki de modellemenin en önemli çıktısı bir kayıp eğrisi değil, bu soruyu afet gerçekleşmeden önce sordurabilmesi.
Çünkü modelleme geleceği bilmek değil; geleceğe hazırlanmak için bugün bildiklerimizi kullanmak.
Türkiye'nin son beş yılına baktığımızda da tablo yeterince uyarıcı.

2021 Batı Karadeniz selleri yakın tarihimizin en ağır örneklerinden biri oldu; Kastamonu, Sinop ve Bartın'da özellikle Bozkurt ve Ayancık ağır zarar görürken 82 kişi hayatını kaybetti, konutlar ve işyerlerinin yanı sıra araçlar, yollar, köprüler ve şehir altyapısı zarar gördü. 2022'de Batı Karadeniz yeniden taşkınlarla karşılaştı.
Mart 2023'te ise henüz 6 Şubat depremlerinin yaralarını sarmaya çalışan Şanlıurfa ve Adıyaman'ı sel vurdu; 21 kişi hayatını kaybetti. Sadece Şanlıurfa'da yaklaşık 2 bin konutun yanı sıra yüzlerce işyeri, okullar, alt geçitler ve araçlar etkilendi. Aynı yıl Kırklareli'ndeki selde 6, İstanbul'daki sellerde ise 2 kişi yaşamını yitirdi.
Tek tek olayların toplam ekonomik zararını konut, tarım, sanayi, altyapı ve iş durması dahil aynı metodolojiyle gösteren düzenli bir veri seti olmasa da büyük resim oldukça çarpıcı: resmi verilere göre 2021–2023 arasında Türkiye'de yaklaşık 1.500 sel, su baskını ve taşkın meydana geldi; 113 kişi hayatını kaybetti, 405 kişi yaralandı ve yalnızca taşkınlardan kaynaklanan ekonomik fatura yaklaşık 4 milyar dolara ulaştı. Aynı dönemde 18.657 konutun hasar gördüğü de AFAD tarafından açıklandı. Üstelik zarar yalnızca evlerden ibaret değil: tarım alanları ve seralar, sanayi ve ticari işletmeler, araçlar, yollar, köprüler, enerji ve su altyapısı ile üretim ve lojistik zincirleri aynı riskin farklı ekonomik katmanlarını oluşturuyor. Tarım ve Orman Bakanlığı'nın taşkın yönetim planlarında belirlenen önlemlerle önlenebilecek potansiyel ekonomik zararın 244 milyar TL olarak hesaplanmış olması da riskin büyüklüğüne başka bir açıdan ışık tutuyor.
Bu nedenle taşkın modellemesini deprem modellemesinin yanına eklenen yeni bir teknik çalışma olarak görmemek gerekiyor.
Sigorta sektörü açısından bunun bir sonraki adımı çok açık: O suyun karşısında ne kadar sigortalı değer var, toplam kayıp ne olabilir, hangi bölgelerde kümül oluşuyor ve bunun ne kadarı sigorta ve reasürans sistemine transfer edilmiş durumda?
T-Rupt'ın geliştirmekte olduğu sel ve taşkın modellemesinin asıl potansiyelini de bence burada. Çünkü riskin nerede olduğunu bilmeden fiyatlamak, ne kadar kaybedebileceğimizi bilmeden limit belirlemek ve toplam ekonomik kaybı görmeden protection gap'i konuşmak eksik kalıyor.
Sel riskinin karakteri depremden farklı. Aynı şehirde, hatta birbirine çok yakın iki noktada bile topoğrafya, kot, suyun akış yönü, drenaj kapasitesi, yüzey yapısı ve yapılaşma biçimi nedeniyle hasar potansiyeli ciddi biçimde değişebiliyor.
Üstelik iklim değişikliği geçmiş hasar deneyimine bakarak geleceği fiyatlamayı zorlaştırıyor.
Sigorta sektörü açısından bu; doğru risk seçimi, kümül yönetimi, fiyatlama ve reasürans ihtiyacı demek. Bu nedenle taşkın modellemesi son derece önemli.
Kurumsal şirket açısından ise hangi tesisler taşkın riski altında olduğu, bir olayın birden fazla tesisi veya kritik tedarikçiyi aynı anda etkileyip etkileyemeyeceği, üretim ne kadar süre durabileceği ve depolar ve lojistik hatlarının nerelerde kırılgan olduğu gibi başka soruları öne çıkıyor.
Deprem modellemesinde öğrendiğimiz temel ders burada da geçerli:
Riski ölçmeden transfer etmek zor.
Bu nedenle T-Rupt'ın üzerinde çalıştığı sel ve taşkın modellemesi alanında yürüttüğü çalışmaların önemli katkılar sağlayacağını düşünüyor, sonuçlarını merakla bekliyorum.
Türkiye'de geliştir, dünyaya sat
T-Rupt'ı iki yıl önce ziyaret ettiğimde üzerinde konuştuğumuz konulardan biri de global vizyondu.
Bugün şirket kendi verilerine göre 3 ülkede ve 45'in üzerinde kurumda katastrofik modelleme analizleri gerçekleştiriyor.
Benim son ziyaretimde de yurtdışındaki çalışmaların genişlediğini, Azerbaycan'da modelleme hizmetleri verildiğini konuştuk.
Türkiye'nin deprem konusunda sahip olduğu bilgi ne yazık ki yalnızca akademik meraktan oluşmuş bir bilgi değil. Bu ülke çok ağır bedeller ödeyerek büyük bir deprem tecrübesi biriktirdi. Yer biliminde, deprem mühendisliğinde, sigortacılıkta, reasüransta, hasar yönetiminde ve afet modellemesinde oluşan bu bilgi birikiminin teknolojiye dönüştürülüp başka ülkelere ihraç edilmesi bu nedenle çok önemli.
İki yıl önce “Biz bir deprem ülkesiyiz ama modelleme hizmetini yurtdışından alıyoruz” cümlesinden yola çıkarak T-Rupt'ın kuruluş hikâyesini anlatmıştım.
Bugün geldiğimiz noktada soru tersine dönmeye başlıyor: Türkiye modelleme hizmeti ihraç eden ülkelerden biri olabilir mi?
T-Rupt'ın hedeflerinden biri geliştirdiği çözümleri global pazarlarda ölçekleme hedefi, şirketin global vizyonunun önemli bir parçasını oluşturuyor.
Çünkü katastrofik risk modellemesinde satılan yalnızca yazılım değil. Bilimsel bilgi, veri, mühendislik, sigorta ve reasürans bilgisi ile yıllar içinde oluşmuş afet deneyimi birlikte ihraç ediliyor.
T-Rupt'ın ajandasında başka ne var?
Bugün CatMod tarafında olasılıksal deprem tehlike analizi, stokastik kayıp modellemesi ve senaryo analizlerinin yanında poliçe bazlı kayıp analizi ve deprem teknik prim hesapları, deprem sonrası hızlı portföy değerlendirmesi, afet kaynaklı can kaybı tahmini, parametrik risk transfer çözümleri ile veri analitiği ve karar destek uygulamaları bulunuyor.
Modelin bina ve mali kayıptan çıkıp doğrudan insana odaklandığı can kaybı modellemesi önemli bir gelişim alanı olarak öne çıkıyor. Çünkü muhtemel can kayıplarının tahmini, hayat sigortası tazminat yükünün değerlendirilmesinden, kamu kurumlarının afet yönetimi planlamasına kadar pek çok alanda kullanılabilecek önemli bir araç.
Parametrik risk transferi de başka bir gelecek alanı. Daha önce blogda ele aldığım “Parametrik Sigortalar” konusu da sigorta sektörünün koruma açıklarının kapatılmasında faydalandığı hızlı, sade ve yalın sigorta çözümlerinin başında geliyor.
Önceden belirlenen tetikleyiciler üzerinden çalışan bu yapılar, özellikle klasik tazminat sigortasının cevap vermekte zorlandığı bazı finansman ihtiyaçlarına alternatif sunabilir. Fiziksel hasara bağlı olmayan kar kaybı (non-damage BI), tedarik riski bunlar arasında yer alıyor.

Bir diğer çalışma olan Risk Skorlama Platformu, hepimizin anlayabileceği temel bir soruya yanıt arıyor: Bu riskin düzeyi nedir? Tek bir tesisin ya da farklı lokasyonlara yayılmış bir portföyün deprem riskini aynı zeminde değerlendirebilmek, şirketlere risklerini karşılaştırma ve önceliklendirme imkânı veriyor. Çünkü her riske aynı gözle bakmak yerine, hangisine daha yakından bakmanız, nerede önlem almanız ve nerede daha temkinli davranmanız gerektiğini bilmek de risk yönetiminin önemli bir parçası.
Bunun yanında reasürans süreçlerini uçtan uca dijitalleştirmeyi hedefleyen ARU – Ana Reasürans Uygulaması’ndan ilk seride bahsetmiştim.
Görünen o ki T-Rupt, giderek yalnızca “deprem modeli geliştiren şirket” olmanın ötesine geçiyor. Şirket; riskin ölçülmesi, fiyatlanması ve transfer edilmesinden reasürans süreçlerinin yönetilmesine ve afet sonrasındaki hızlı değerlendirmeye kadar birbirini tamamlayan alanları tek bir yapı içerisinde buluşturmaya yöneliyor.
Sonunda yine insana dönüyoruz
İki yazının sonunda, T-Rupt ziyaretinden aldığım asıl mesaj teknoloji değil.
Teknoloji bir araç. Model bir araç. Sigorta da aslında araç. Asıl amaç dayanıklılık.
Bir deprem engellenemez, sel durduralamayabilir, Bir tesisin hiç zarar görmeyeceği garanti edilemez
Ama riskimizi daha iyi anlayabilir, ne kadar kaybedebileceğimizi hesaplayabilir, bu kaybın ne kadarını taşıyabileceğimize karar verebilir ve taşıyamadığımız bölümü afet gerçekleşmeden önce başka bir yere transfer edebiliriz.
Afet gerçekleştiğinde bireyler, şirketler işletmeler, sigorta şirketleri ve nihayetinde ülke için bütün mesele “Ne kadar hızlı ayağa kalkabiliriz?”
Katastrofik modellemeyi yalnızca mühendislerin, aktüerlerin, sigortacıların ve reasürörlerin kullandığı teknik bir araç olarak görmek bu yüzden eksik kalır.
Modelin ekranında görünen kayıp eğrisinin diğer tarafında; bir fabrika yeniden üretime başlayacak, bir işletme çalışanlarının maaşını ödeyecek, bir aile evini yeniden kuracak ve kamu, sınırlı kaynağını gerçekten kendisine ihtiyaç duyulan yerlere yönlendirmeye çalışacak.
İlk yazıda söylediğim yere dönüyorum: Bilim de teknoloji de sonunda insan için var.

Yalnızca daha iyi modeller geliştirmek değil; Türkiye'de oluşan bilimsel ve teknik bilgiyi daha dayanıklı şirketlere, daha güçlü bir sigorta sistemine ve daha dayanıklı bir topluma dönüştürebilmek için önemli fırsatlar var.
İki yıl aradan sonra kapılarını yeniden açıp çalışmalarını, geldikleri noktayı ve bundan sonrası için düşündüklerini paylaşan T-Rupt ekibine teşekkür ediyorum.
İlk ziyaretimde kuruluş hikâyelerini anlatmıştım. Bu kez iki yıl sonra nereden nereye geldiklerine baktık. Bundan sonrası belki daha da ilginç olacak. Depremden taşkına, risk skorlamadan parametrik çözümlere, Türkiye'den yurtdışına uzanan bu yolculuğu ben de merak ve ilgiyle izlemeye devam edeceğim.
Modellemeyi konuşmaya devam edeceğiz. Çünkü risk değişiyor, modeller gelişiyor; asıl mesele ise değişmiyor: Bildiğimiz riskle ne yaptığımız.
#TRupt #AfetModelleme #CatastropheModeling #TaşkınRiski #FloodRisk #RiskModeling #ProtectionGap #FinancialResilience #RiskManagement #Insurance #Reinsurance
T-rupt Serisi
2026
2025- Youtube
2024
İlgili Blog Yazıları


Yorumlar